Domain motorradrennbahn.de kaufen?
Wir ziehen mit dem Projekt
motorradrennbahn.de um.
Sind Sie am Kauf der Domain
motorradrennbahn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motorradrennbahn.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
PCE Instruments Vibrationsmessgerät PCE-VM 22 Beschleunigung Geschwindigkeit Frequenz Tachometer Verschiebung FFTDas Vibrationsmessgerät hat einen Messbereich von 0 … 200 m/s² bei der Beschleunigung. Neben der Beschleunigung kann das Vibrationsmessgerät auch die Geschwindigkeit, Verschiebung, Frequenz und eine ISO 18016-3 Messung durchführen. Während der Schwingungsmessung wird gleichzeitig eine FFT Ansicht bei dem Vibrationsmessgerät angezeigt. Per Tastendruck kann von der FFT Analyse auf die tatsächliche Wellenansicht der Schwingung umgeschaltet werden. Damit kann eine Schwingung mit dem Vibrationsmessgerät noch besser analysiert und bewertet werden. Der Magnethalter bei dem Schwingungssensor vom Vibrationsmessgerät ist so konzipiert, dass dieser an Wölbungen mit einem Mindestradius von 20 mm angebracht werden kann. Neben der Schwingungsmessung hat das Vibrationsmessgerät zusätzlich einen externen Infrarot Temperatursensor. Mit diesem Temperatursensor können Oberflächentemperaturen zwischen -70 … 380 °C gemessen werden. Eine weitere Messfunktion bei dem Vibrationsmessgerät ist die kontaktlose Drehzahlmessung. Damit können beispielweise Ventilationsanlagen mit dem Beschleunigungsaufnehmer auf deren Umdrehungszahl überprüft werden. Verbaut ist ein 4 GB Speicher bei dem Vibrationsmessgerät. Die Messdaten können anschließend von dem Beschleunigungsaufnehmer auf einen PC übertragen werden. Um die Daten zu analysieren steht eine kostenlose Software zur Verfügung. Wegen seiner vielen Funktionen ist das Vibrationsmessgerät ein universell einsetzbares Messwerkzeug. Somit findet das Vibrationsmessgerät seine Anwendung zum Beispiel bei Wartungen an Generatoren oder auch Motoren. Optional kann das Vibrationsmessgerät mit einem ISO-Zertifikat ausgestattet werden.2555,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
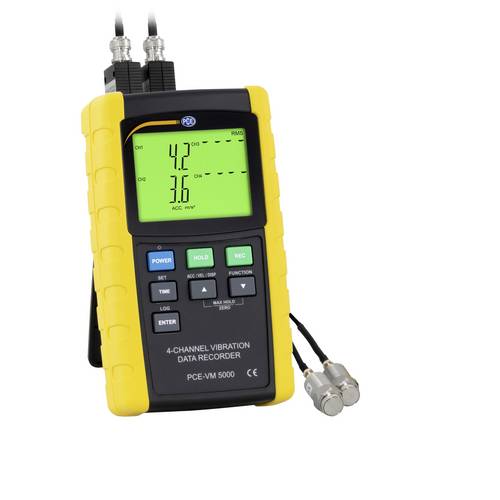
PCE Instruments Vibrationsmessgerät PCE-VM 5000 4-Kanal Datenlogger |Beschleunigung |Geschwindigkeit |Ausweitung VibrDas 4-Kanal- Vibrationsmessgerät PCE-VM 5000 ist in der Lage Vibrationsmessungen an bis zu 4 Orten zur gleichen Zeit durchzuführen. Mit dem Vibrationsmessgerät können die Geschwindigkeit, Beschleunigung und die Ausweitung in einem Frequenzbereich von 10 Hz bis 1 kHz gemessen werden. Die Kabel der Vibrationssensoren ist 1,2 m lang, so dass das Vibrationsmessgerät Vibrationen an unterschiedlichen Stellen des zu untersuchenden Bauteils aufzeichnen kann. Die aufgezeichneten Daten können direkt auf dem Display betrachtet oder mit der SD-Karte auf einen PC übertragen und in Excel weiter analysiert werden.2225,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
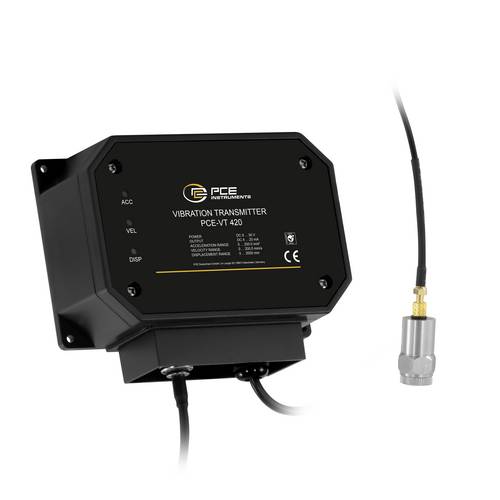
PCE Instruments Vibrationstransmitter PCE-VT 420 |RMS |Peak-Peak |Peak |Beschleunigung |Geschwindigkeit |VerschiebungDer Vibrationstransmitter bietet eine zuverlässige Lösung zur Überwachung von Schwingungen an industriellen Maschinen. Das Gerät kann wahlweise Beschleunigung, Geschwindigkeit oder Verschiebung erfassen und ausgeben. Die gewünschte Messgröße wird bequem über integrierte DIP-Schalter eingestellt. Das Gerät arbeitet im Frequenzbereich von 10 Hz ... 1000 Hz und erfüllt die Anforderungen gemäß ISO 2954. Die Messbereiche umfassen 0,5 ... 199,9 m/s² für Beschleunigung, 0,5 ... 199,9 mm/s für Geschwindigkeit sowie 0 ... 1,999 mm für den Verschiebung. Die hohe Auflösung von 0,1 m/s², 0,1 mm/s und 0,001 mm ermöglicht eine präzise Erfassung selbst kleinster Schwingungen. Die Genauigkeit beträgt ±5 % + 2 Digit bei typischen Betriebsbedingungen. Der Vibrationstransmitter unterstützt sowohl RMS- als auch Peak-to-Peak-Messungen und bietet damit vielseitige Analysemöglichkeiten. Die analoge 4 ... 20 mA Schnittstelle ermöglicht eine einfache Integration in bestehende Überwachungssysteme. Die separate Vibrationserfassung erfolgt über eine robuste Sonde mit Magnethalter, die eine flexible und sichere Befestigung am Messobjekt gewährleistet. Das Gehäuse des Vibrationstransmitters ist nach IP63 geschützt, die Sonde nach IP60. Die Stromversorgung erfolgt über 12 ... 30 V DC, wodurch der Vibrationstransmitter in verschiedenste industrielle Umgebungen eingebunden werden kann. Dank Zero- und Span-Justierung lässt sich der Vibrationstransmitter optimal an die jeweiligen Messanforderungen653,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Schwingungsmessgerät PCE-VT 3950S mit Kopfhörer Beschleunigung Geschwindigkeit Weg Datenlogger uvm.Das Schwingungsmessgerät ist ein ideales Messmittel zur schnellen und präzisen Überprüfung von vibrierenden Teilen, Maschinen und auch Anlagen. Dieses Schwingungsmessgerät ermittelt über den externen Schwingungssensor den Schwingweg (Messbereich 0,000 ... 3,9 mm), die Schwinggeschwindigkeit (Messbereich 0,00 ... 399,9 mm/s) und die Schwingbeschleunigung (Messbereich 0,0 ... 399,9 m/s²). Dabei stehen bei dem Schwingungsmessgerät verschiedene Messparamater zur Verfügung, wie zum Beispiel RMS, Spitze, Spitze-Spitze und Scheitelfaktor. Das Schwingungsmessgerät ist mit einem Modus ausgestattet, der es erlaubt eine Messung automatisch nach den Grenzwerten der ISO 10816-3 zu bewerten. Der Schwingungsmesser analysiert die Messwerte und zeigt auf dem Display eine entsprechende Gut-Schlecht-Bewertung an. Der verbaute Akku bei dem Schwingungsmessgerät hat eine Kapazität von 2500 mAh und kann direkt über die verbaute Micro-USB Schnittstelle wiederaufgeladen werden. Neben dem normalen Messmodus verfügt das Schwingungsmessgerät über einen FFT Modus. Beim FFT Modus wird das Frequenzspektrum für die gemessene Schwinggeschwindigkeit oder Schwingbeschleunigung errechnet und angezeigt. In einer grafischen Darstellung werden die berechneten FFT-Linien in einer Gesamtansicht für das komplette Frequenzband und parallel dazu in einer Zoomansicht zur Darstellung der einzelnen Linien angezeigt. Eine zusätzliche Funktion ist die Routenmessung. Die Routenmessung ist speziell für wiederkehrende Messungen an identischen Messstellen gedacht. Damit wird eine geordnete Messung verschiedener Messpunkte ermöglicht. Daher findet das Schwingungsmessgerät wegen seiner umfangreichen Messfunktionen seine Anwendung bei Wartungs- und Reparaturarbeiten von Maschinen. Mit dem internen Speicher bei dem Schwingungsmessgerät können die angezeigten Messdaten der verschiedenen Messfunktionen abgespeichert werden. Über die verbaute Micro-USB Schnittstelle können nach einer Messung die auf dem Schwingungsmessgerät gespeicherten Messdaten auf einen PC übertragen werden. Die Software zum Schwingungsmessgerät ermöglicht anschließend eine grafische und tabellarische Analyse der Messwerte. Für eine Weiterverarbeitung der Messdaten können diese über die Software als CSV-Datei exportiert werden. Um das Schwingungsmessgerät immer auf dem neusten Stand zu halten, kann zusätzlich über die Software neben der Analyse der Messdaten auch ein automatisches Firmware Update durchgeführt werden.1595,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **


Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
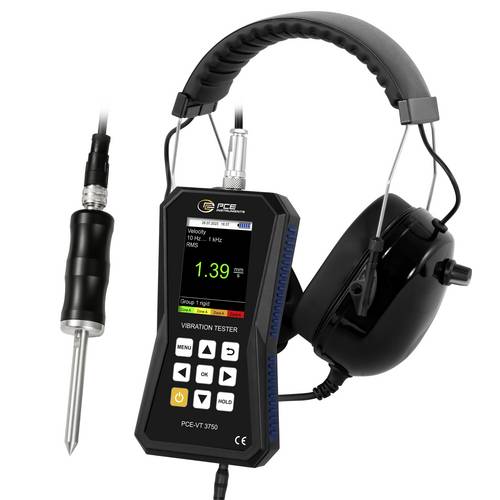
PCE Instruments Vibrationsmessgerät PCE-VT 3750S inkl. Nadelfühler |Kopfhörer |Beschleunigung |Geschwindigkeit |WegDas Vibrationsmessgerät ist ideal für Wartungsmitarbeiter zur schnellen Überprüfung von vibrierenden Teilen, Maschinen und Anlagen. Dieses Vibrationsmessgerät gibt die Schwingbeschleunigung, die Schwinggeschwindigkeit und den Schwingweg direkt am Display an. So können Sie mit dem Gerät schnell und sicher Unwucht und sich entwickelnde Lagerschäden detektieren und verfolgen. Das Vibrationsmessgerät ist mit einem Modus ausgestattet, der es erlaubt eine Messung nach ISO 10816-3 durchzuführen. Das Vibrationsmessgerät analysiert die Messwerte und zeigt auf dem Display eine Gut-Schlecht-Bewertung automatisch an. Das Vibrationsmessgerät wird mit Sensor an Spiralkabel, Haltemagnet, Servicetasche und Batterien geliefert. Das Display vom Vibrationsmessgerät ist ein farbiges Grafikdisplay, welches die Bedienung erleichtert, da alle Anweisungen und Menüpunkte in Klartext dargestellt werden. Die 12 Sprachen im Menü vom Vibrationsmessgerät sind einfach umschaltbar.1089,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Vibrationsmessgerät PCE-VT 204 Drehzahl optisch & kontaktierend Weg Geschwindigkeit BeschleunigungDas Vibrationsmessgerät ist ein wahres Multitalent. So ist dieses Vibrationsmessgerät in der Lage, die drei wichtigen Parameter der Vibration exakt zu messen und gleichzeitig kann er als Vibrationsmessgerät (optisch mit Reflexmarken oder kontaktierend via Messrad) verwendet werden. Das Vibrationsmessgerät ist also neben der Vibrationsüberwachung von Motoren, Getrieben, Schüttlern, Lagern ... auch zur Messung der Drehzahl an rotierenden Maschinen und Anlagen geeignet. Der mitgelieferte Beschleunigungssensor kann flächig aufgesetzt, mit dem ebenfalls mitgelieferten Magnetfuß versehen werden oder Sie kombinieren den Sensor mit der anschraubbaren Nadelspitze (auch im Lieferumfang). Wenn Sie die Messdaten direkt vom Vibrationsmessgerät (oder aus dem Speicher) zu einem PC / Laptop übertragen möchten, können Sie die optional erhältliche Software dazu verwenden. Die internen Frequenzfilter unterdrücken Hintergrundgeräusche, sodass nur die spezifischen Vibrationen aufgenommen werden.785,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Vibrationsmessgerät PCE-VM 22 Beschleunigung Geschwindigkeit Frequenz Tachometer Verschiebung FFTDas Vibrationsmessgerät hat einen Messbereich von 0 … 200 m/s² bei der Beschleunigung. Neben der Beschleunigung kann das Vibrationsmessgerät auch die Geschwindigkeit, Verschiebung, Frequenz und eine ISO 18016-3 Messung durchführen. Während der Schwingungsmessung wird gleichzeitig eine FFT Ansicht bei dem Vibrationsmessgerät angezeigt. Per Tastendruck kann von der FFT Analyse auf die tatsächliche Wellenansicht der Schwingung umgeschaltet werden. Damit kann eine Schwingung mit dem Vibrationsmessgerät noch besser analysiert und bewertet werden. Der Magnethalter bei dem Schwingungssensor vom Vibrationsmessgerät ist so konzipiert, dass dieser an Wölbungen mit einem Mindestradius von 20 mm angebracht werden kann. Neben der Schwingungsmessung hat das Vibrationsmessgerät zusätzlich einen externen Infrarot Temperatursensor. Mit diesem Temperatursensor können Oberflächentemperaturen zwischen -70 … 380 °C gemessen werden. Eine weitere Messfunktion bei dem Vibrationsmessgerät ist die kontaktlose Drehzahlmessung. Damit können beispielweise Ventilationsanlagen mit dem Beschleunigungsaufnehmer auf deren Umdrehungszahl überprüft werden. Verbaut ist ein 4 GB Speicher bei dem Vibrationsmessgerät. Die Messdaten können anschließend von dem Beschleunigungsaufnehmer auf einen PC übertragen werden. Um die Daten zu analysieren steht eine kostenlose Software zur Verfügung. Wegen seiner vielen Funktionen ist das Vibrationsmessgerät ein universell einsetzbares Messwerkzeug. Somit findet das Vibrationsmessgerät seine Anwendung zum Beispiel bei Wartungen an Generatoren oder auch Motoren. Optional kann das Vibrationsmessgerät mit einem ISO-Zertifikat ausgestattet werden.2555,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Vibrationsmessgerät PCE-VM 5000 4-Kanal Datenlogger |Beschleunigung |Geschwindigkeit |Ausweitung VibrDas 4-Kanal- Vibrationsmessgerät PCE-VM 5000 ist in der Lage Vibrationsmessungen an bis zu 4 Orten zur gleichen Zeit durchzuführen. Mit dem Vibrationsmessgerät können die Geschwindigkeit, Beschleunigung und die Ausweitung in einem Frequenzbereich von 10 Hz bis 1 kHz gemessen werden. Die Kabel der Vibrationssensoren ist 1,2 m lang, so dass das Vibrationsmessgerät Vibrationen an unterschiedlichen Stellen des zu untersuchenden Bauteils aufzeichnen kann. Die aufgezeichneten Daten können direkt auf dem Display betrachtet oder mit der SD-Karte auf einen PC übertragen und in Excel weiter analysiert werden.2225,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
PCE Instruments Vibrationstransmitter PCE-VT 420 |RMS |Peak-Peak |Peak |Beschleunigung |Geschwindigkeit |VerschiebungDer Vibrationstransmitter bietet eine zuverlässige Lösung zur Überwachung von Schwingungen an industriellen Maschinen. Das Gerät kann wahlweise Beschleunigung, Geschwindigkeit oder Verschiebung erfassen und ausgeben. Die gewünschte Messgröße wird bequem über integrierte DIP-Schalter eingestellt. Das Gerät arbeitet im Frequenzbereich von 10 Hz ... 1000 Hz und erfüllt die Anforderungen gemäß ISO 2954. Die Messbereiche umfassen 0,5 ... 199,9 m/s² für Beschleunigung, 0,5 ... 199,9 mm/s für Geschwindigkeit sowie 0 ... 1,999 mm für den Verschiebung. Die hohe Auflösung von 0,1 m/s², 0,1 mm/s und 0,001 mm ermöglicht eine präzise Erfassung selbst kleinster Schwingungen. Die Genauigkeit beträgt ±5 % + 2 Digit bei typischen Betriebsbedingungen. Der Vibrationstransmitter unterstützt sowohl RMS- als auch Peak-to-Peak-Messungen und bietet damit vielseitige Analysemöglichkeiten. Die analoge 4 ... 20 mA Schnittstelle ermöglicht eine einfache Integration in bestehende Überwachungssysteme. Die separate Vibrationserfassung erfolgt über eine robuste Sonde mit Magnethalter, die eine flexible und sichere Befestigung am Messobjekt gewährleistet. Das Gehäuse des Vibrationstransmitters ist nach IP63 geschützt, die Sonde nach IP60. Die Stromversorgung erfolgt über 12 ... 30 V DC, wodurch der Vibrationstransmitter in verschiedenste industrielle Umgebungen eingebunden werden kann. Dank Zero- und Span-Justierung lässt sich der Vibrationstransmitter optimal an die jeweiligen Messanforderungen653,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Schwingungsmessgerät PCE-VT 3950S mit Kopfhörer Beschleunigung Geschwindigkeit Weg Datenlogger uvm.Das Schwingungsmessgerät ist ein ideales Messmittel zur schnellen und präzisen Überprüfung von vibrierenden Teilen, Maschinen und auch Anlagen. Dieses Schwingungsmessgerät ermittelt über den externen Schwingungssensor den Schwingweg (Messbereich 0,000 ... 3,9 mm), die Schwinggeschwindigkeit (Messbereich 0,00 ... 399,9 mm/s) und die Schwingbeschleunigung (Messbereich 0,0 ... 399,9 m/s²). Dabei stehen bei dem Schwingungsmessgerät verschiedene Messparamater zur Verfügung, wie zum Beispiel RMS, Spitze, Spitze-Spitze und Scheitelfaktor. Das Schwingungsmessgerät ist mit einem Modus ausgestattet, der es erlaubt eine Messung automatisch nach den Grenzwerten der ISO 10816-3 zu bewerten. Der Schwingungsmesser analysiert die Messwerte und zeigt auf dem Display eine entsprechende Gut-Schlecht-Bewertung an. Der verbaute Akku bei dem Schwingungsmessgerät hat eine Kapazität von 2500 mAh und kann direkt über die verbaute Micro-USB Schnittstelle wiederaufgeladen werden. Neben dem normalen Messmodus verfügt das Schwingungsmessgerät über einen FFT Modus. Beim FFT Modus wird das Frequenzspektrum für die gemessene Schwinggeschwindigkeit oder Schwingbeschleunigung errechnet und angezeigt. In einer grafischen Darstellung werden die berechneten FFT-Linien in einer Gesamtansicht für das komplette Frequenzband und parallel dazu in einer Zoomansicht zur Darstellung der einzelnen Linien angezeigt. Eine zusätzliche Funktion ist die Routenmessung. Die Routenmessung ist speziell für wiederkehrende Messungen an identischen Messstellen gedacht. Damit wird eine geordnete Messung verschiedener Messpunkte ermöglicht. Daher findet das Schwingungsmessgerät wegen seiner umfangreichen Messfunktionen seine Anwendung bei Wartungs- und Reparaturarbeiten von Maschinen. Mit dem internen Speicher bei dem Schwingungsmessgerät können die angezeigten Messdaten der verschiedenen Messfunktionen abgespeichert werden. Über die verbaute Micro-USB Schnittstelle können nach einer Messung die auf dem Schwingungsmessgerät gespeicherten Messdaten auf einen PC übertragen werden. Die Software zum Schwingungsmessgerät ermöglicht anschließend eine grafische und tabellarische Analyse der Messwerte. Für eine Weiterverarbeitung der Messdaten können diese über die Software als CSV-Datei exportiert werden. Um das Schwingungsmessgerät immer auf dem neusten Stand zu halten, kann zusätzlich über die Software neben der Analyse der Messdaten auch ein automatisches Firmware Update durchgeführt werden.1595,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.